
QUYẾT ĐỊNH CỦA BỘ TÀI CHÍNH

XÓA BỎ THUẾ KHOÁN ĐỐI VỚI HỘ KINH DOANH

CHUYỂN ĐỔI MÔ HÌNH VÀ PHƯƠNG PHÁP QUẢN LÝ THUẾ

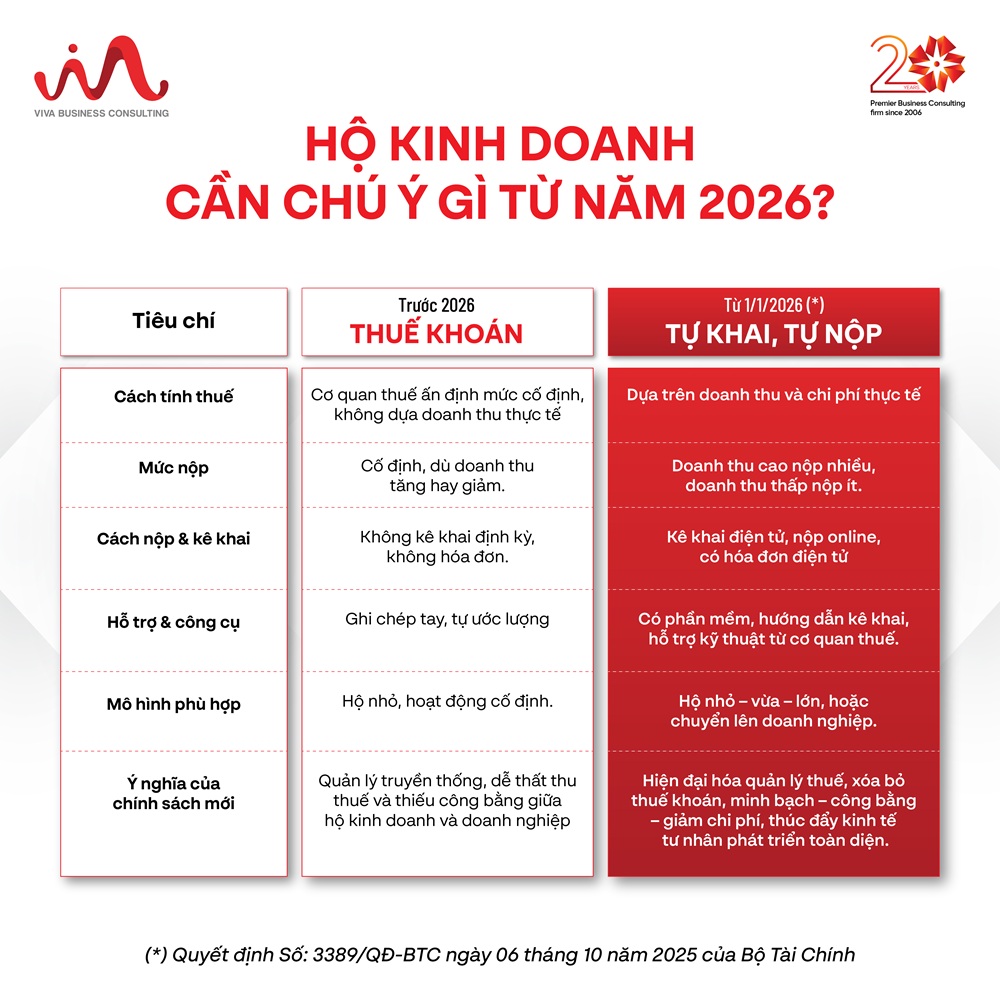
Xóa bỏ thuế khoán Hộ Kinh Doanh áp dụng từ 1/1/2026

Các hướng dẫn, cập nhật về thuế từ 1/1/2026 dưới đây của VIVA đặc biệt hữu ích cho tất cả các hộ kinh doanh tại Việt Nam, đặc biệt là các hộ kinh doanh chuyển lên mô hình doanh nghiệp, các doanh nghiệp vừa và nhỏ vừa mới thành lập. 

PHẦN 1. QUYẾT SÁCH CHÍNH THỨC VỚI HỘ KINH DOANH TỪ 1/1/2026

Quyết định Số: 3389/QĐ-BTC ngày 06 tháng 10 năm 2025 của Bộ Tài Chính phê duyệt Đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán với các mục tiêu: 

  1. Đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.
  2. Đảm bảo 100% hộ kinh doanh thực hiện các thủ tục về thuế bằng phương thức điện tử một cách thuận lợi, dễ dàng. 
  3. Đảm bảo 100% các đối tượng thuộc diện áp dụng hóa đơn điện tử khởi tạo từ máy tính tiền theo Nghị định số 70/NĐ-CP của Chính phủ phải thực hiện đăng ký và sử dụng. 
  4. Và các mục tiêu khác như: Hiện đại hóa công tác quản lý thuế đối với hộ kinh doanh, xóa bỏ thuế khoán, thiết lập môi trường kinh doanh bình đẳng giữa hộ kinh doanh và doanh nghiệp, đẩy mạnh cải cách thủ tục hành chính và chuyển đổi số, giảm chi phí tuân thủ, tập trung hỗ trợ người nộp thuế, tạo mọi điều kiện thuận lợi kinh tế tư nhân phát triển toàn diện. 
Xóa bỏ thuế khoán Hộ Kinh Doanh áp dụng từ 1/1/2026

PHẦN 2. PHÂN NHÓM HỘ KINH DOANH – THỦ TỤC ÁP DỤNG CỤ THỂ 

Cũng theo Quyết định Số: 3389/QĐ-BTC, các hộ kinh doanh được phân Nhóm theo qui mô doanh thu đến 200 triệu đồng – đến 3 tỷ đồng – và trên 3 tỷ đồng thì sẽ được áp dụng các thủ tục tuân thủ khác nhau về:

  1. Miễn hoặc nộp Thuế GTGT, Thuế TNCN theo tỷ lệ, theo lợi nhuận. 
  2. Thủ tục kê khai theo tháng, quí, 06 tháng 
  3. Bắt buộc khuyến khích dùng hoá đơn điện tử 
  4. Hình thức, phương pháp kế toán phải áp dụng 
  5. Miễn hoặc buộc phải áp dụng phương pháp kê khai 
  6. Khuyến khích hoặc bắt buộc phải giao dịch qua ngân hàng 

Hướng dẫn cụ thể về thủ tục về thuế đối với từng nhóm hộ kinh doanh từ 1/1/2026 như sau: 
Tiêu chí Nhóm 1
Doanh thu ≤ 200 triệu
Nhóm 2
200 triệu < DT ≤ 3 tỷ
Nhóm 3
Doanh thu > 3 tỷ
Thuế GTGT
Không phải nộp

– Theo phương pháp trực tiếp theo % doanh thu

Thuế GTGT phải nộp = Doanh thu x Tỷ lệ % 

– Tự nguyện đăng ký áp dụng phương pháp khấu trừ nếu đủ điều kiện 

Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào được khấu trừ

– Bắt buộc áp dụng khấu trừ 

Thuế GTGT phải nộp = Thuế GTGT đầu ra – Thuế GTGT đầu vào được khấu trừ

Thuế TNCN
Không phải nộp

Tính theo tỷ lệ % trên doanh thu theo từng ngành nghề 

Số thuế TNCN phải nộp = Doanh thu x Tỷ lệ %

Tính trên thu nhập tính thuế x 17% 

(Thu nhập tính thuế = 

Doanh thu – chi phí hợp lý)

Trách nhiệm kê khai doanh thu

Kê khai 2 lần/năm (đầu/ giữa năm và cuối năm) để xác định nghĩa vụ thuế

Kê khai theo quý (4 lần/năm) + quyết toán năm

Kê khai theo tháng (nếu có doanh thu năm trên 50 tỷ) hoặc quý, quyết toán năm

Hóa đơn

Khuyến khích dùng hóa đơn điện tử có mã (trong giao dịch với người tiêu dùng)

Bắt buộc dùng HĐĐT khởi tạo từ máy tính tiền nếu DT > 1 tỷ và có hoạt động kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng;

Bắt buộc dùng hóa đơn điện tử có mã hoặc HĐĐT khởi tạo từ máy tính tiền

Sổ kế toán

Ghi chép đơn giản (được hỗ trợ phần mềm đơn giản miễn phí)

Sổ kế toán đơn giản, phần mềm miễn phí

Bắt buộc theo chế độ kế toán của DN siêu nhỏ hoặc DN vừa

Tài khoản ngân hàng
Không bắt buộc

Bắt buộc mở tài khoản riêng phục vụ kinh doanh

Bắt buộc mở tài khoản riêng phục vụ kinh doanh

Chuyển đổi phương pháp tính thuế
Không áp dụng

Nếu DT > 3 tỷ trong 2 năm liên tục → áp dụng như nhóm 3 từ năm sau

Áp dụng như DN. Được khấu trừ thuế GTGT đầu vào từ kỳ đầu tiên

Kinh doanh qua nền tảng TMĐT

Nếu sàn có chức năng thanh toán:
– Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu
– Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay

Nếu sàn không có chức năng thanh toán:
– Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý.


Nếu sàn có chức năng thanh toán: 

– Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu 

– Nếu DT cuối năm < 200tr, được xử lý hoàn nộp thừa thuế đã nộp thay 

Nếu sàn không có chức năng thanh toán: 

– Cá nhân phải tự kê khai, nộp thuế theo 

từng lần phát sinh, tháng hoặc quý

Nếu sàn có chức năng thanh toán: 

– Sàn khấu trừ, kê khai và nộp thay thuế GTGT, TNCN theo tỷ lệ % trên doanh thu 

– Nếu DT cuối năm < 200tr được xử lý hoàn nộp thừa thuế đã nộp  thay 

Nếu sàn không có chức năng thanh toán: 

– Cá nhân phải tự kê khai, nộp thuế theo từng lần phát sinh, tháng hoặc quý

Hỗ trợ từ cơ quan nhà nước

– Miễn phí phần mềm kế toán 

– Hỗ trợ sử dụng hóa đơn điện tử 

– Tư vấn pháp lý

– Miễn phí phần mềm kế toán 

– Hỗ trợ sử dụng hóa đơn điện tử 

– Tư vấn pháp lý

– Miễn phí phần mềm kế toán 

– Hỗ trợ sử dụng hóa đơn điện tử 

– Tư vấn pháp lý 

– Khuyến khích chuyển đổi sang doanh nghiệp để hưởng ưu đãi theo Nghị quyết 68 & 198

Xóa bỏ thuế khoán Hộ Kinh Doanh 2026

PHẦN 3. GIẢI PHÁP TRỌN GÓI QUẢN LÝ THUẾ NĂM 2026 CHO HỘ KINH DOANH TỪ VIVA BUSINESS CONSULTING: 

  1. Các phương pháp kê khai thuế. 
  2. Đăng ký thuế, đăng ký hóa đơn, máy tính tiền… 
  3. Các loại thuế phải nộp cho hộ kinh doanh, chủ hộ, các nhân viên. 
  4. Quản lý hóa đơn – báo cáo thuế – sổ sách để xác định đúng nghĩa vụ thuế và sẵn sàng giải trình với các cơ quan nhà nước. 
  5. Các thủ tục về lao động tiền lương – bảo hiểm bắt buộc. 
  6. Quyết toán thuế định kỳ hoặc giải thể hộ kinh doanh. Các thủ tục về thuế từ năm 2024 trở về trước. 
  7. Phân tích chi phí thuế ngắn và dài hạn so với mô hình doanh nghiệp để lập kế hoạch thuế. 

PHẦN 4. GIẢI PHÁP CHUYỂN ĐỔI LÊN MÔ HÌNH DOANH NGHIỆP – MIỄN THUẾ TNDN TRONG 03 NĂM 

Bên cạnh việc quản lý thuế theo mô hình hộ kinh doanh, các chủ hộ cũng có thể cân nhắc áp dụng Nghị quyết 68-NQ/TW năm 2025 để được miễn thuế TNDN trong trường hợp là doanh nghiệp nhỏ và vừa trong 3 năm đầu thành lập. 

Chi tiết tiêu chí xác định các loại doanh nghiệp vừa và nhỏ để được miễn thuế TNDN trong 3 năm đầu thành lập gồm:

Loại doanh nghiệp Lĩnh vực Số lao động tham gia BHXH bình quân năm Tổng doanh thu tối đa (năm) Hoặc Tổng nguồn vốn tối đa (năm)
Doanh nghiệp siêu nhỏ

+ Nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng
+ Thương mại và dịch vụ


+ Không quá 10 người 

+ Không quá 10 người

+ Không quá 3 tỷ đồng 

+ Không quá 10 tỷ đồng

+ Không quá 3 tỷ đồng 

+ Không quá 3 tỷ đồng

Doanh nghiệp nhỏ

+ Nông nghiệp, lâm nghiệp, thủy sản; công nghiệp và xây dựng 

+ Thương mại và dịch vụ

+ Không quá 100 người 

+ Không quá 50 người

+ Không quá 50 tỷ đồng 

+ Không quá 100 tỷ đồng

+ Không quá 20 tỷ đồng

+ Không quá 50 tỷ đồng

Doanh nghiệp vừa

+ Không quá 200 người

+ Không quá 100 người

+ Không quá 200 người

+ Không quá 100 người

+ Không quá 200 tỷ đồng

+ Không quá 300 tỷ đồng

+ Không quá 100 tỷ đồng

+ Không quá 100 tỷ đồng

VIVA đã gắn bó với môi trường kinh doanh xuyên suốt từ ngày đầu Việt Nam mở cửa và hội nhập, nhờ đó chúng tôi am hiểu một cách sâu sắc, có hệ thống về nguồn lực, văn hóa và cách thức thực thi từng công việc. 

Chúng tôi như một bác sĩ thạo nghề, không chỉ khắc phục chính xác và tối ưu các rủi ro mà quan trọng hơn là tư vấn và đồng hành để tạo nên những doanh nghiệp khỏe mạnh nhờ khả năng phòng bệnh ngay từ đầu và săn sóc từng thủ tục về thuế hằng ngày. 

Xin vui lòng lưu giữ thông tin của chúng tôi liên hệ với đại diện của VIVA để được tư vấn và quản lý các thủ tục tuân thủ theo cách đầy đủ và tối ưu.

TƯ VẤN PHÁP LÝ
CEO Dinh Nam Hai, VIVA Business Consulting

CEO - LUẬT SƯ DOANH NGHIỆP

1398 quote gandhi vi 27032025 - Images of VIVA Business Consulting

VIVA không chỉ cung cấp dịch vụ thực thi các thủ tục tuân thủ trong kinh doanh mà đặt sự an toàn, tối ưu của khách hàng làm trọng tâm khi thiết kế các giải pháp, đa dạng các nguồn lực nhằm giải quyết triệt để các rủi ro tiềm tàng, giúp mang lại lợi ích, lợi thế cạnh tranh và cảm hứng kinh doanh cho khách hàng.

Trên nền tảng chuyên môn sâu rộng và đồng bộ về Luật kinh doanh – Quản lý thuế – Quản lý quan hệ lao động – Tài chính kế toán – Quản trị doanh nghiệp, kết hợp với qui trình làm việc khép kín từ tư vấn, triển khai, bàn giao, hỗ trợ vận hành giúp chúng tôi có khả năng bảo vệ và đảm bảo cho khách hàng theo cách toàn diện.

Contact Form - Trang Liên Hệ - Tiếng Việt

* VIVA Business Consulting luôn tuân thủ và có các biện pháp yêu cầu các bên liên quan tôn trọng các quy định về bảo vệ dữ liệu cá nhân theo Nghị định Số.13/2023/NĐ-CP ngày 17 tháng 4 năm 2023 của Chính phủ Việt Nam. Chúng tôi KHÔNG lưu trữ hoặc chia sẻ dữ liệu của quý khách cho bất kì mục đích nào khác.

BẠN SẼ NHẬN ĐƯỢC

“Nếu bạn hỏi bất kỳ doanh nhân thành công nào, họ sẽ luôn luôn nói rằng họ đã có một cố vấn tuyệt vời tại một số nơi trên hành trình đã chọn”.

Footer logo

CÔNG TY TNHH DỊCH VỤ TƯ VẤN KINH DOANH VIVA

Giấy chứng nhận ĐKKD số: 0311248042

do Sở Kế hoạch và Đầu tư TP.HCM cấp ngày 17/10/2011

VĂN PHÒNG HỒ CHÍ MINH

Địa chỉ: Lầu 12, toà nhà International Plaza, 343 Phạm Ngũ Lão, P. Bến  Thành, TP. Hồ Chí Minh

Hotline: 1800 1243

Di động: (84-28) 3925 4455

Di động: (84-28) 7304 0455

Email: leads@vivabcs.com.vn

VĂN PHÒNG HÀ NỘI

Địa chỉ: Tầng 6, Sky City Tower A, 88 Láng Hạ, P. Láng, TP. Hà Nội

Hotline: 1800 1243

Di động: (84-28) 3925 4455

Di động: (84-28) 7304 0455

Email: leads@vivabcs.com.vn

2024 VIVA Business Consulting. All rights reserved